

الوضع الليلي



أخر المواضيع
- العباءة الجامعية... هل تعيق الطالبة أم تصون هويتها؟
- رياضة المعوقين والقرآن الكريم
- فائزا نوبل.. من اقتصاد الحاضر إلى اقتصاد التوقعات
- سلسلة مفاهيم في الفيزياء (ج122): النسبية العامة عند أينشتاين: الزمن الأعظمي وهندسة الجاذبية
- كأنهم خشب مسندة
- اغتيال الخوف [ قصة قصيرة ]
- خيطُ الإبرة.. حين يحجّ الزمانُ على طرف صمتنا
- عبيد الدينار [ قصة قصيرة ]
- سلسلة وَكَانَ فِي الْمَدِينَةِ تِسْعَةُ رَهْطٍ يُفْسِدُونَ فِي الْأَرْضِ وَلَا يُصْلِحُونَ الجزء الأول: المحاصصة العائلية: وجه جديد لاحتكار السلطة
- مآرب أخرى
- أثر اكتشاف وصف الجنحة في دعوى المخالفة المحالة بصورة موجزة وفق القانون العراقي
- الرابع (د)
مرحبا بكَ زائرنا العزيز
نتمنى أن تكون في تمام الصحة والعافية
.png) تسجيل دخول
 تسجيل مستخدم جديد
 نسيت معلوماتي
تحذير! هل انت متأكد من حذف هذا المقال مع الردود عليه ؟
 أثر المدد القانونية للتقادم الضريبي
.png) بقلم : علي الحسناوي
.png) منذ 3 سنوات
 عدد المشاهدات :2378
يشترط لتقادم حق الدولة في استيفاء الضريبة سريان أو انقضاء أو اكتمال المدة المحددة بموجب القانون لهذا التقادم بأكملها دون أن تمارس الإدارة الضريبية دورها في فرض واستيفاء الضريبة ، إذ لا يتصور أن يبقى الحق في فرض الضريبة قائمـاً أبــد الدهر على الرغم من وجود الإهمال من جانب السلطة المختصة المتمثل بعدم المبادرة إلى أداء مهمة فرض دين الضريبة على المكلف المدين بها علـى الـرغـم مـن علمهـا بنشوء حق الدولة في ذلك وتمكنها من ممارسة هذا الحق.
هذا وتختلف التشريعات الضريبية المعتمدة لنظام الضريبة بخصوص تحديد المدة التي ينقضي بمرورها حق الدولة في فرض الضريبة واستيفائها ، إما لعدم قيام الإدارة الضريبية باتخاذ الإجراءات اللازمة لفرض وتحصيل الضريبة أو لإهمالها وعدم علمهـا بها.
فعلى صعيد الاتحاد الأوروبي ذهبت بعض الدول الأعضاء في الاتحاد إلى تحديد مدة التقادم الخاصة بتقادم حق الدولة في المطالبة بدينها على المكلف المدين بالضريبة على القيمة المضافة بمدة ثلاث سنوات تبدأ من نهاية السنة المالية المستحقة الضريبة عنها
فقانون الضريبة الفرنسي على القيمة المضافة حدد مدة تقادم حق الدولة بما يستحق لها قانوناً بذمة المكلف بثلاث سنوات ابتداء من نهاية السنة المالية المستحقة عنها .
وعلى غرار المشرع الفرنسي حدد المشرع الإنكليزي المدة المقررة لتقادم حق الدولة في فرض الضريبة وتحصيلها من المكلف بانقضاء ثلاث سنوات من تاريخ استحقاقها .
أما على مستوى التشريعات العربية ؛ فلم يتطرق المشرع العراقي إلى التقادم المسقط لحق الدولة في فرض الضريبة، لكنه تطرق إلى تقادم حق المكلف في استرداد ما دفعه من مبالغ إلى الإدارة الضريبية بدون وجه حق تحت عنوان الضريبة ، وهذا ما بينته المادة (4٩) من قانون ضريبة الدخل النافذ بقولها: "على السلطة المالية أن ترد للمكلف ما كان قد دفعه اليها من الضريبة أكثر من المقدار المتحقق عليه بشرط أن يقدم طلباً بذلك خلال خمس سنوات اعتباراً من ختام السنة المالية التي دفعت فيهـا الزيادة. اما الضريبة المستوفاة بطريقة الاستقطاع المباشر فترد دون حاجة الى طلب من المكلف .
في حين حدد قانون الضريبة العامة على المبيعات المصري رقم (11) لسنة 1991 المعدل بالقانون رقم (9) لسنة 2۰۰5 مدة تقادم حق الدولة في فرض الضريبة علـى المكلف طبيعياً كان أو معنوياً وطنياً أو أجنبياً الذي غادر جمهورية مصر العربية دون أن يترك أموالاً لسداد ما بذمته من دين ضريبي بعشر سنوات) ، وهذا ما جاء في أحد قرارات مصلحة الضرائب على المبيعات استناداً لما جاء في القانون الذي نص علـى انــه: "يجوز إسقاط الديون المستحقة للمصلحة على المسجل وذلـك فـــي الأحوال التالية.... إذا غادر البلاد لمدة عشر سنوات بغير أن يترك أموالاً .
في حين حدد قانون الضريبة العامة على المبيعات الأردني رقم (1) لسنة ١٩٩4 المدة المقررة لتقادم حق الدولة في فرض واستيفاء دينها المترتب في ذمة المكلف بخمس سنوات من تاريخ استحقاقها، إذ جاء في القانون يمتنع على الدائرة (دائرة ضريبة الدخل والمبيعات) المطالبة بالضرائب والغرامات المستحقة لها وفق أحكام هذا القانون بانقضاء خمس سنوات منذ تاريخ استحقاقها .
وعلى غرار المشرع الأردني سار قانون الضريبة السوداني على القيمة المضافة ، إذ حدد مدة تقادم حق الدولة في استيفاء الضريبة بمرور خمس سنوات من تاريخ استحقاقها إذ جاء في القانون: "يسقط حق الديوان في المطالبة في الضريبة بعد انقضاء خمس سنوات من تاريخ نهاية السنة المالية المستحقة عنها الضريبة في حالة عدم المطالبة بها .
من ذلك يتبين انه بتحقق المدد التي نص عليها القانون يسقط حق الدولة بالمطالبة بالضريبة؛ إذ يرتكز التقادم الضريبي على فكرة الاستقرار في المجتمع، ومن أجل تحقيق ذلك الاستقرار أجاز المشرع اسقاط حق الإدارة الضريبية في المطالبة بالضريبة التي تعد من أهم روافد خزينة الدولة المالية إذا مضت مدة معينة دون ان تطالب بها تلك الادارة، وفي المقابل يسقط حق المكلف في استرداد ما دفعه من أموال بالخطأ تحت اسم الضريبة إذا لم يطالب بها خلال المدة التي حددها القانون، وذلك لتحقيق الاستقرار في المجتمع وإشاعة الاطمئنان والثقة بين أفراده، ففتح باب المنازعات على وجه الديمومة يشيع جوا من الفوضى والاضطراب فلو أننا سمحنا للدائن بأن يطالب بحقه مهما مر الوقت من الزمن على نشوء هذا الحق، فإننا نكلف المدين في هذه الحالة بالمحافظة إلى ما لا نهاية على التوصيل الذي حصل عليه من الدائن وإبرازه في أي وقت شاء للدائن للمطالبة بالدين .
لهذا فمن الأفضل في مثل هذه الحالات توفير الاستقرار والطمأنينة وتقرير مبدأ التقادم المسقط ووضع حد للمطالبة بالدين الضريبي، يضاف إلى هذا الأساس الأول المستمد من وجوب توفير الاستقرار اعتبارات مستمدة من قرينة براءة الذمة لمصلحة المدين، ومن أن الدائن المهمل يجب أن يتحمل هو وزر إهماله ، فلئن كان يعفي المدين من إقامة الدليل على براءة ذمته ويكتفي منه بالإدلاء بالتقادم المسقط عندما يسكت الدائن عن المطالبة بحقه مدة طويلة، فما ذلك إلا الحصول الظن القوي بأن السكوت لم يقع إلا مستندا إلى النزول عن ذلك الحق لسبب يقتضيه، إذ لا يعقل أن يترك الدائن حقه مدة طويلة دون أن يكون قد استوفاء أو أبرأ ذمة المدين منه، فقد يحصل ولا ريب أن يستغل نظام التقادم المسقط مدين لم يدفع دينه ولم يحصل على إبراء من دائنه فيحتمي وراء هذا النظام ليدفع دعوى الدائن ويلحق به الحيق، ولكن ذلك نادر الوقوع . وعليه فوضع التقادم المسقط في متناول المدين الذي يقاضيه الدائن من بعد مدة طويلة، إنما يبرر قرينة على براءة المطالبة بالحق المترتب له، وهو قادر على المطالبة واستمر في إهماله دون عذر زمنا طويلا، فإنه ليس من المستغرب حرمانه من المطالبة بحقه. ففي مثل هذا الحرمان عقوبة مشروعة على إهماله، وإذا ما أدى هذا الحرمان إلى الإضرار به، فمرد ذلك إهماله وعليه أن يتحمل وزر إهماله الصادر عنه . يضاف إلى هذه الأسس اعتبار يتعلق برغبة المشرع في عدم إرهاق المدين وذلك بمنع تراكم الديون عليه، بحيث إذا تراكمت هذه الديون عليه لسنوات طويلة فإن هذا الأمر سيرهق المدين ويثقل كاهله، لهذا فإن المشرع ومنعا للتعسف والعنت يسقط عنه ما مضى عليه من الزمن مدة طويلة.
وإزاء هذه الاعتبارات فإن نظام التقادم يبدو ضرورة حتمية للمصلحة الاجتماعية، فكما يجب وضع حد للمنازعة في الحقوق وذلك بتقرير قوة الأمر المقضي كذلك يجب وضع حد للمطالبة بالحقوق وذلك بتقرير مبدأ التقادم، وعليه يبدو أثر الزمن في التقادم الضريبي من أنَّ التقادم ما هو إلا نظام قائم على الزمن فبتحقق مدة محددة بموجب القانون يسقط حق الدولة أو المكلف – بحسب الاحوال في المطالبة بحقوقهما ، بالرغم من وجود حق لم يستوفيه أحدهما بعد .
هذا وتختلف التشريعات الضريبية المعتمدة لنظام الضريبة بخصوص تحديد المدة التي ينقضي بمرورها حق الدولة في فرض الضريبة واستيفائها ، إما لعدم قيام الإدارة الضريبية باتخاذ الإجراءات اللازمة لفرض وتحصيل الضريبة أو لإهمالها وعدم علمهـا بها.
فعلى صعيد الاتحاد الأوروبي ذهبت بعض الدول الأعضاء في الاتحاد إلى تحديد مدة التقادم الخاصة بتقادم حق الدولة في المطالبة بدينها على المكلف المدين بالضريبة على القيمة المضافة بمدة ثلاث سنوات تبدأ من نهاية السنة المالية المستحقة الضريبة عنها
فقانون الضريبة الفرنسي على القيمة المضافة حدد مدة تقادم حق الدولة بما يستحق لها قانوناً بذمة المكلف بثلاث سنوات ابتداء من نهاية السنة المالية المستحقة عنها .
وعلى غرار المشرع الفرنسي حدد المشرع الإنكليزي المدة المقررة لتقادم حق الدولة في فرض الضريبة وتحصيلها من المكلف بانقضاء ثلاث سنوات من تاريخ استحقاقها .
أما على مستوى التشريعات العربية ؛ فلم يتطرق المشرع العراقي إلى التقادم المسقط لحق الدولة في فرض الضريبة، لكنه تطرق إلى تقادم حق المكلف في استرداد ما دفعه من مبالغ إلى الإدارة الضريبية بدون وجه حق تحت عنوان الضريبة ، وهذا ما بينته المادة (4٩) من قانون ضريبة الدخل النافذ بقولها: "على السلطة المالية أن ترد للمكلف ما كان قد دفعه اليها من الضريبة أكثر من المقدار المتحقق عليه بشرط أن يقدم طلباً بذلك خلال خمس سنوات اعتباراً من ختام السنة المالية التي دفعت فيهـا الزيادة. اما الضريبة المستوفاة بطريقة الاستقطاع المباشر فترد دون حاجة الى طلب من المكلف .
في حين حدد قانون الضريبة العامة على المبيعات المصري رقم (11) لسنة 1991 المعدل بالقانون رقم (9) لسنة 2۰۰5 مدة تقادم حق الدولة في فرض الضريبة علـى المكلف طبيعياً كان أو معنوياً وطنياً أو أجنبياً الذي غادر جمهورية مصر العربية دون أن يترك أموالاً لسداد ما بذمته من دين ضريبي بعشر سنوات) ، وهذا ما جاء في أحد قرارات مصلحة الضرائب على المبيعات استناداً لما جاء في القانون الذي نص علـى انــه: "يجوز إسقاط الديون المستحقة للمصلحة على المسجل وذلـك فـــي الأحوال التالية.... إذا غادر البلاد لمدة عشر سنوات بغير أن يترك أموالاً .
في حين حدد قانون الضريبة العامة على المبيعات الأردني رقم (1) لسنة ١٩٩4 المدة المقررة لتقادم حق الدولة في فرض واستيفاء دينها المترتب في ذمة المكلف بخمس سنوات من تاريخ استحقاقها، إذ جاء في القانون يمتنع على الدائرة (دائرة ضريبة الدخل والمبيعات) المطالبة بالضرائب والغرامات المستحقة لها وفق أحكام هذا القانون بانقضاء خمس سنوات منذ تاريخ استحقاقها .
وعلى غرار المشرع الأردني سار قانون الضريبة السوداني على القيمة المضافة ، إذ حدد مدة تقادم حق الدولة في استيفاء الضريبة بمرور خمس سنوات من تاريخ استحقاقها إذ جاء في القانون: "يسقط حق الديوان في المطالبة في الضريبة بعد انقضاء خمس سنوات من تاريخ نهاية السنة المالية المستحقة عنها الضريبة في حالة عدم المطالبة بها .
من ذلك يتبين انه بتحقق المدد التي نص عليها القانون يسقط حق الدولة بالمطالبة بالضريبة؛ إذ يرتكز التقادم الضريبي على فكرة الاستقرار في المجتمع، ومن أجل تحقيق ذلك الاستقرار أجاز المشرع اسقاط حق الإدارة الضريبية في المطالبة بالضريبة التي تعد من أهم روافد خزينة الدولة المالية إذا مضت مدة معينة دون ان تطالب بها تلك الادارة، وفي المقابل يسقط حق المكلف في استرداد ما دفعه من أموال بالخطأ تحت اسم الضريبة إذا لم يطالب بها خلال المدة التي حددها القانون، وذلك لتحقيق الاستقرار في المجتمع وإشاعة الاطمئنان والثقة بين أفراده، ففتح باب المنازعات على وجه الديمومة يشيع جوا من الفوضى والاضطراب فلو أننا سمحنا للدائن بأن يطالب بحقه مهما مر الوقت من الزمن على نشوء هذا الحق، فإننا نكلف المدين في هذه الحالة بالمحافظة إلى ما لا نهاية على التوصيل الذي حصل عليه من الدائن وإبرازه في أي وقت شاء للدائن للمطالبة بالدين .
لهذا فمن الأفضل في مثل هذه الحالات توفير الاستقرار والطمأنينة وتقرير مبدأ التقادم المسقط ووضع حد للمطالبة بالدين الضريبي، يضاف إلى هذا الأساس الأول المستمد من وجوب توفير الاستقرار اعتبارات مستمدة من قرينة براءة الذمة لمصلحة المدين، ومن أن الدائن المهمل يجب أن يتحمل هو وزر إهماله ، فلئن كان يعفي المدين من إقامة الدليل على براءة ذمته ويكتفي منه بالإدلاء بالتقادم المسقط عندما يسكت الدائن عن المطالبة بحقه مدة طويلة، فما ذلك إلا الحصول الظن القوي بأن السكوت لم يقع إلا مستندا إلى النزول عن ذلك الحق لسبب يقتضيه، إذ لا يعقل أن يترك الدائن حقه مدة طويلة دون أن يكون قد استوفاء أو أبرأ ذمة المدين منه، فقد يحصل ولا ريب أن يستغل نظام التقادم المسقط مدين لم يدفع دينه ولم يحصل على إبراء من دائنه فيحتمي وراء هذا النظام ليدفع دعوى الدائن ويلحق به الحيق، ولكن ذلك نادر الوقوع . وعليه فوضع التقادم المسقط في متناول المدين الذي يقاضيه الدائن من بعد مدة طويلة، إنما يبرر قرينة على براءة المطالبة بالحق المترتب له، وهو قادر على المطالبة واستمر في إهماله دون عذر زمنا طويلا، فإنه ليس من المستغرب حرمانه من المطالبة بحقه. ففي مثل هذا الحرمان عقوبة مشروعة على إهماله، وإذا ما أدى هذا الحرمان إلى الإضرار به، فمرد ذلك إهماله وعليه أن يتحمل وزر إهماله الصادر عنه . يضاف إلى هذه الأسس اعتبار يتعلق برغبة المشرع في عدم إرهاق المدين وذلك بمنع تراكم الديون عليه، بحيث إذا تراكمت هذه الديون عليه لسنوات طويلة فإن هذا الأمر سيرهق المدين ويثقل كاهله، لهذا فإن المشرع ومنعا للتعسف والعنت يسقط عنه ما مضى عليه من الزمن مدة طويلة.
وإزاء هذه الاعتبارات فإن نظام التقادم يبدو ضرورة حتمية للمصلحة الاجتماعية، فكما يجب وضع حد للمنازعة في الحقوق وذلك بتقرير قوة الأمر المقضي كذلك يجب وضع حد للمطالبة بالحقوق وذلك بتقرير مبدأ التقادم، وعليه يبدو أثر الزمن في التقادم الضريبي من أنَّ التقادم ما هو إلا نظام قائم على الزمن فبتحقق مدة محددة بموجب القانون يسقط حق الدولة أو المكلف – بحسب الاحوال في المطالبة بحقوقهما ، بالرغم من وجود حق لم يستوفيه أحدهما بعد .


اعضاء معجبون بهذا

قد يكون الفراق قرارنا ياجورجيو!!
بقلم الكاتب : د.أمل الأسدي
في طفولتنا بكينا مع " جورجيو" في الفلم الكارتوني" نيلز" وكم كرهنا قسوة القائد "أكسا" الذي تخلی عن ربيبه، وتنازل عن أبوته تجاه " جورجيو" وكيف حلّق بعيدا مع سربه من دون الاكتراث بوجع "جورجيو"
ومن دون الالتفات أو الإصغاء الی نداءاته المتكررة ولهفته! فلم تحركه صرخاته بكلمة: أبي أبي أبي أكسا...
وقد اعترض"... المزيد
المزيد من المقالات الإجتماعية
|
في أحد الصفوف المترامية من مدرسةِ الحيِّ القديمة، حيث تنعكسُ الشمسُ على... المزيد
|

|
|
في زاويةٍ معتمةٍ من سجن "النهضة" بمحافظة الديوانية، كان الليلُ ينسكبُ ثقيلاً... المزيد
|

|
|
يقف "سمُّ الخياط" أسطورةً ناصعة في الذاكرة الإنسانية، تلك البوابة الضيقة التي... المزيد
|
|
|
بين أزقة بغداد المترعة بعبق الورق وذاكرة الحبر، وفي ذلك الشارع الذي تنهب فيه روح... المزيد
|
|
|
قراءة في الدروب من سيرة الشهيد القائد إبراهيم الحاج ((أبو محمد السلمان)) للكاتب عبد... المزيد
|
|
|
كانت تلاحقه خيبات عام 2024 في أفق الذاكرة كغيوم داكنة لا تمطر سوى الأسى، حاملة معها... المزيد
|
|
|
في أعالي جبال كازاخستان، حيث تتجمع أسراب طيور الفلامينكو استعداداً للدفء، كان قائد السرب،...

|
|
|
كانت الساعة قد تجاوزت منتصف الليل والسماء تمطر بغزارة والبرد يتسلل من شقوق الجدران الطينية...
|

|
|
في صباحٍ بغداديٍّ مثقلٍ برائحة الغبار والدخان، دخل إلى دار الأستاذ هشام طفلٌ لا يتجاوز...
|
|
|
شعّت الأكوان مُذ بانَ الحَسَن
وأُزيحَ الهـــمّ منهــــا والشَّــــجَن
وزهــــــــا...
|

|

سلسلة مفاهيم في الفيزياء (ج122): النسبية العامة عند أينشتاين: الزمن الأعظمي وهندسة الجاذبية
.png) 2026/11/02 - منذ 3 ايام
2026/11/02 - منذ 3 ايام
 منذ اسبوعين
2026/10/25
تُعدّ الصواعق الرعدية من أبرز الظواهر الجوية التي تحدث في الغلاف الجوي، وتمثل...
|
 منذ اسبوعين
2026/10/25
سلسلة مفاهيم في الفيزياء
الجزء المائة وواحد وعشرون: أينشتاين وانحناء الضوء:...
|
 منذ اسبوعين
2026/10/20
خلق الإنسان: قال الله تعالى: ﴿ثُمَّ مِنْ عَلَقَةٍ ثُمَّ مِنْ مُضْغَةٍ﴾ [الحج:...
|

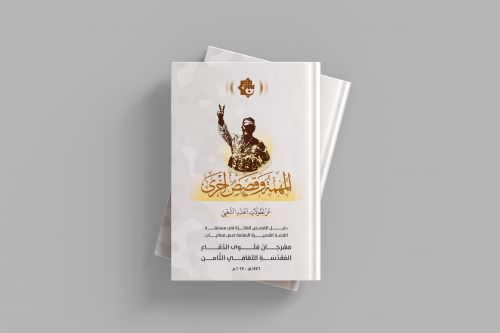 "المهمة".. إصدار قصصي يوثّق القصص الفائزة في مسابقة فتوى الدفاع المقدسة للقصة القصيرة
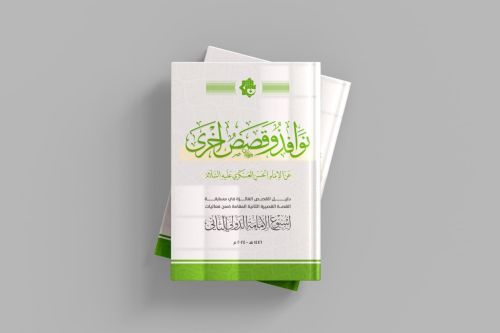 (نوافذ).. إصدار أدبي يوثق القصص الفائزة في مسابقة الإمام العسكري (عليه السلام)
 قسم الشؤون الفكرية يصدر مجموعة قصصية بعنوان (قلوب بلا مأوى)
 EN